
• Societatea a rămas cu o „gaură“ de aproape 110.000 de lei
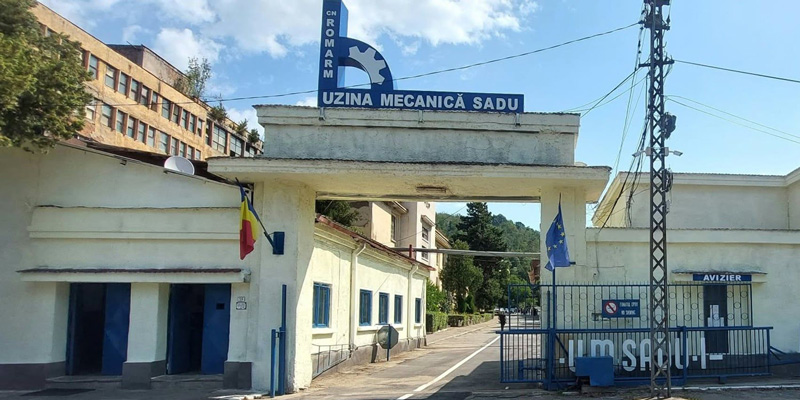
Curtea de Conturi a dat publicității, marți, 6 octombrie, raportul privind verificarea respectării regularității și corectitudinii activității desfășurate de Uzina Mecanică Sadu SA în anul 2024. Documentul arată, negru pe alb, că unitatea a livrat produse la prețuri mai mici decât costurile reale de producție, că a acordat avansuri de sute de mii de lei unui furnizor fără să aibă un contract care să o protejeze și că a ajuns să nu mai aibă nicio șansă de a-și recupera banii. Pierderea directă, constatată de auditori, este de 2,4 milioane de lei, la care se adaugă un comision de peste 400.000 de lei plătit unui mandatar, iar la finalul lanțului a rămas și o creanță de 109.000 de lei înscrisă pe lista creditorilor Liberty Galați SA, în procedura de concordat preventiv. Raportul a ajuns pe masa Consiliului de Administrație al uzinei și la Ministerul Economiei.
Fabrica a vândut sub cost și a acoperit pierderea din bugetul propriu
Verificarea activității UM Sadu de către Curtea de Conturi a scos la iveală faptul că un contract cu un cumpărător extern s-a făcut la un preț de livrare mai mic decât cel stabilit prin fișa de lansare în fabricație, ceea ce a dus la o relație comercială nerentabilă pentru uzina de armament de la Bumbești-Jiu. Contractul a avut valoarea de 5.385.000 de euro, fără posibilitatea de a ajusta prețul pe durata derulării. Auditorii de conturi notează în raport că nici costul de producție estimat, nici prețul ofertat nu au fost fundamentate pe elementele reale de cost și nici pe o previziune realistă a scumpirilor la materii prime, energie și forță de muncă, inclusiv pe efectul modificărilor legislative privind salariul minim pe economie. Din această cauză, produsele au fost vândute sub costul efectiv de producție, iar pierderea aferentă contractului analizat a fost de 2.434.509 lei. Peste aceasta s-a adăugat comisionul datorat mandatarului pentru livrare și încasare, în valoare de 424.997 lei, o cheltuială care nu a fost acoperită prin veniturile realizate. Curtea de Conturi a mai constatat că fundamentarea defectuoasă a costurilor a dus la un preț de ofertă sub costul total de producție și vânzare și în cazul unui al doilea contract încheiat cu un partener extern.
În raport se explică și contextul în care au fost semnate aceste contracte, mai exact, uzina se confrunta cu dificultăți în găsirea unor parteneri comerciali constanți, iar comenzile erau sporadice și depindeau de evoluția pieței externe. În aceste condiții, potrivit documentului, contractele au fost încheiate într-un moment în care lipsea continuitatea comenzilor și era nevoie de un volum minim de activitate pentru menținerea funcționării unității, însă auditoria de conturi subliniază că soluția aleasă a încălcat principiul bunei gestiuni, pentru că activitatea a fost ținută în funcțiune cu pierderi, nu cu profit. În aceste condiții, patrimoniul societății s-a diminuat cu 2.434.509 lei, diferența dintre costul total de producție și vânzare al produselor livrate și veniturile realizate din contract, la care se adaugă cei 424.997 lei reprezentând comision.
În documentul citat se precizează că, în acest fel, a fost afectată capacitatea UM Sadu de a-și finanța activitatea curentă și investițiile, resursele patrimoniale au fost folosite ineficient prin operațiuni comerciale sub cost, iar în anumite perioade societatea a fost nevoită să apeleze la forme de sprijin financiar pentru plata salariilor, pe fondul unor venituri insuficiente din producție.
Avansuri plătite fără garanții
Inspectorii de conturi au descoperit nereguli și în privința avansurilor acordate pentru achiziția de bandă laminată la rece din oțel, pe bază de comenzi. Mai exact, verificarea a pornit de la o comandă din iunie 2023, transmisă unui producător intern de materie primă. Din avansul plătit în 2023, suma de 195.781 de lei nu a fost compensată odată cu livrările efectuate până la sfârșitul anului, deși între data plății avansului și data justificării lui au fost făcute nouă livrări de materii prime. Auditorii au stabilit că avansul plătit la contractare a fost regularizat abia în luna mai 2024, odată cu ultimele cantități livrate.
Pentru fiecare dintre cele nouă livrări de materie primă din perioada iunie 2023 – aprilie 2024 au fost efectuate plăți în avans pe bază de factură proformă, regularizate în trei până la cinci zile prin livrările efective, însă primul avans plătit după lansarea comenzii nu a fost niciodată regularizat.
Din valoarea totală contractată de 200.000 de euro, echivalentul a 994.000 lei pentru 200 de tone de materie primă, până la 31 decembrie 2023 fuseseră înregistrate livrări de 622.679 lei, adică aproximativ 107 tone, iar cantitatea rămasă de livrat era de puțin peste 93 de tone. Avansul cu titlu de garanție de 20% pentru această cantitate ar fi trebuit să fie de 108.836 lei, la care se adauga TVA, și nu de 195.781 de lei cât s-a menținut, în mod eronat, în evidențe.
Achiziția s-a făcut pe baza unei comenzi transmise furnizorului, fără clauze contractuale, iar furnizorul a răspuns printr-o confirmare a comenzii și a impus UM Sadu condițiile generale pentru vânzările interne, însușite prin semnătură. Oferta de preț din 20 aprilie 2023 prevedea plata unui avans de 20 la sută înainte de lansarea în fabricație, restul înainte de livrarea fiecărui camion, un avans care rămâne la furnizor ca garanție până la ultima livrare din comandă și poate fi reținut dacă clientul nu onorează integral comanda. Potrivit raportului Curții de Conturi au existat și alte clauze care nu au fost avantajoase pentru compărăîtor, adică pentru UM Sadu.
Auditorii au constatat, de asemenea, cum funcționa acest mecanism al avansurilor, adică, înainte de finalizarea unei comenzi, UM Sadu lansa o nouă comandă și plătea un nou avans de 20%, astfel că avansurile se suprapuneau și nu scădeau pe măsură ce cantitățile de livrat se diminuau. În final, după mai multe comenzi și avansuri, la 31 decembrie 2024 rămăsese de regularizat un avans de 91.960 lei, pentru bandă laminată la rece din oțel, iar ultimele comenzi menționate în raport sunt din iunie anul trecut. Auditorii au notat că termenele de livrare stabilite prin comenzile UM Sadu nu au fost respectate, la fel ca termenul comunicat ulterior de furnizor, cu o amânare de cinci luni față de termenul inițial, iar UM Sadu nu a reziliat unilateral comanda, nu a anulat-o și nu a cerut restituirea avansului.
Concluzia raportului este că UM Sadu a acordat avansuri în baza unor comenzi care nu au fost susținute de contracte scrise sau care nu au cuprins clauze menite să protejeze interesele financiare ale societății, nu au existat garanții pentru recuperarea sumelor plătite în avans, penalități pentru întârzieri sau nelivrarea mărfii și nici alte mecanisme contractuale de protecție. În aceste condiții, unele comenzi au fost livrate cu întârziere, iar pentru altele există riscul să nu fie livrate deloc, fără ca UM Sadu să poată aplica sancțiuni contractuale sau să recupereze rapid sumele achitate în avans.
Explicațiile conducerii UM Sadu
Conducerea UM Sadu a susținut, în discuțiile cu auditoria de conturi, că operatorul economic căruia i-au fost adresate comenzile este singurul furnizor de bandă laminată la rece din oțel N18 din România și din spațiul European, care a răspuns solicitărilor și că acest tip de bandă este destinat exclusiv uzinei. Conducerea a mai afirmat că procesul de producție al furnizorului presupune obținerea unei cantități mari de bandă, pe care uzina nu are puterea financiară să o cumpere dintr-o singură dată, decât prin cumpărări succesive, iar prin clauzele impuse furnizorul se protejează de riscul de a rămâne cu marfa în stoc, neavând alt potențial cumpărător. În final, se menționează în document că Liberty Galați SA, furnizorul de tablă al UM Sadu, a intrat în procedură de concordat preventive, iar uzina a fost înscrisă în tabelul creditorilor cu suma de 109.172 lei. Deși planul inițial de restructurare al Liberty Galați prevedea că UM Sadu urma să-și recupereze banii eșalonat în anii 2 și 4 ai planului, ulterior, în urma unei decizii a Tribunalului Galați din luna mai a acestui an, a fost omologată modificarea planului de restructurare, iar creanța UM Sadu a fost încadrată în categoria creanțelor chirografare, pentru care programul de plată nu mai prevede termene de plată. În aceste condiții, perspectiva recuperării banilor a dispărut și există riscul nerecuperării integrale a sumei.
Cine a condus UM Sadu
Trebuie spus că, începând cu 1 aprilie 2024, UM Sadu este condusă de Ovidiu Neacșu, în calitate de director general, iar pe parcursul anului 2024, a cărui activitate a fost verificată de Curtea de Conturi, din Consiliul de Administrație al uzinei au făcut parte Mirona Veronica Daia, director în cadrul Ministerului Economiei, Elena Ramona Bălăscuță, consilier secretar de stat în Ministerul Economiei și Șerban Predescu, fost șef RAR Gorj, devenit ulterior prefect al județului Gorj.